Domain hplv.de kaufen?
Wir ziehen mit dem Projekt
hplv.de um.
Sind Sie am Kauf der Domain
hplv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hplv.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
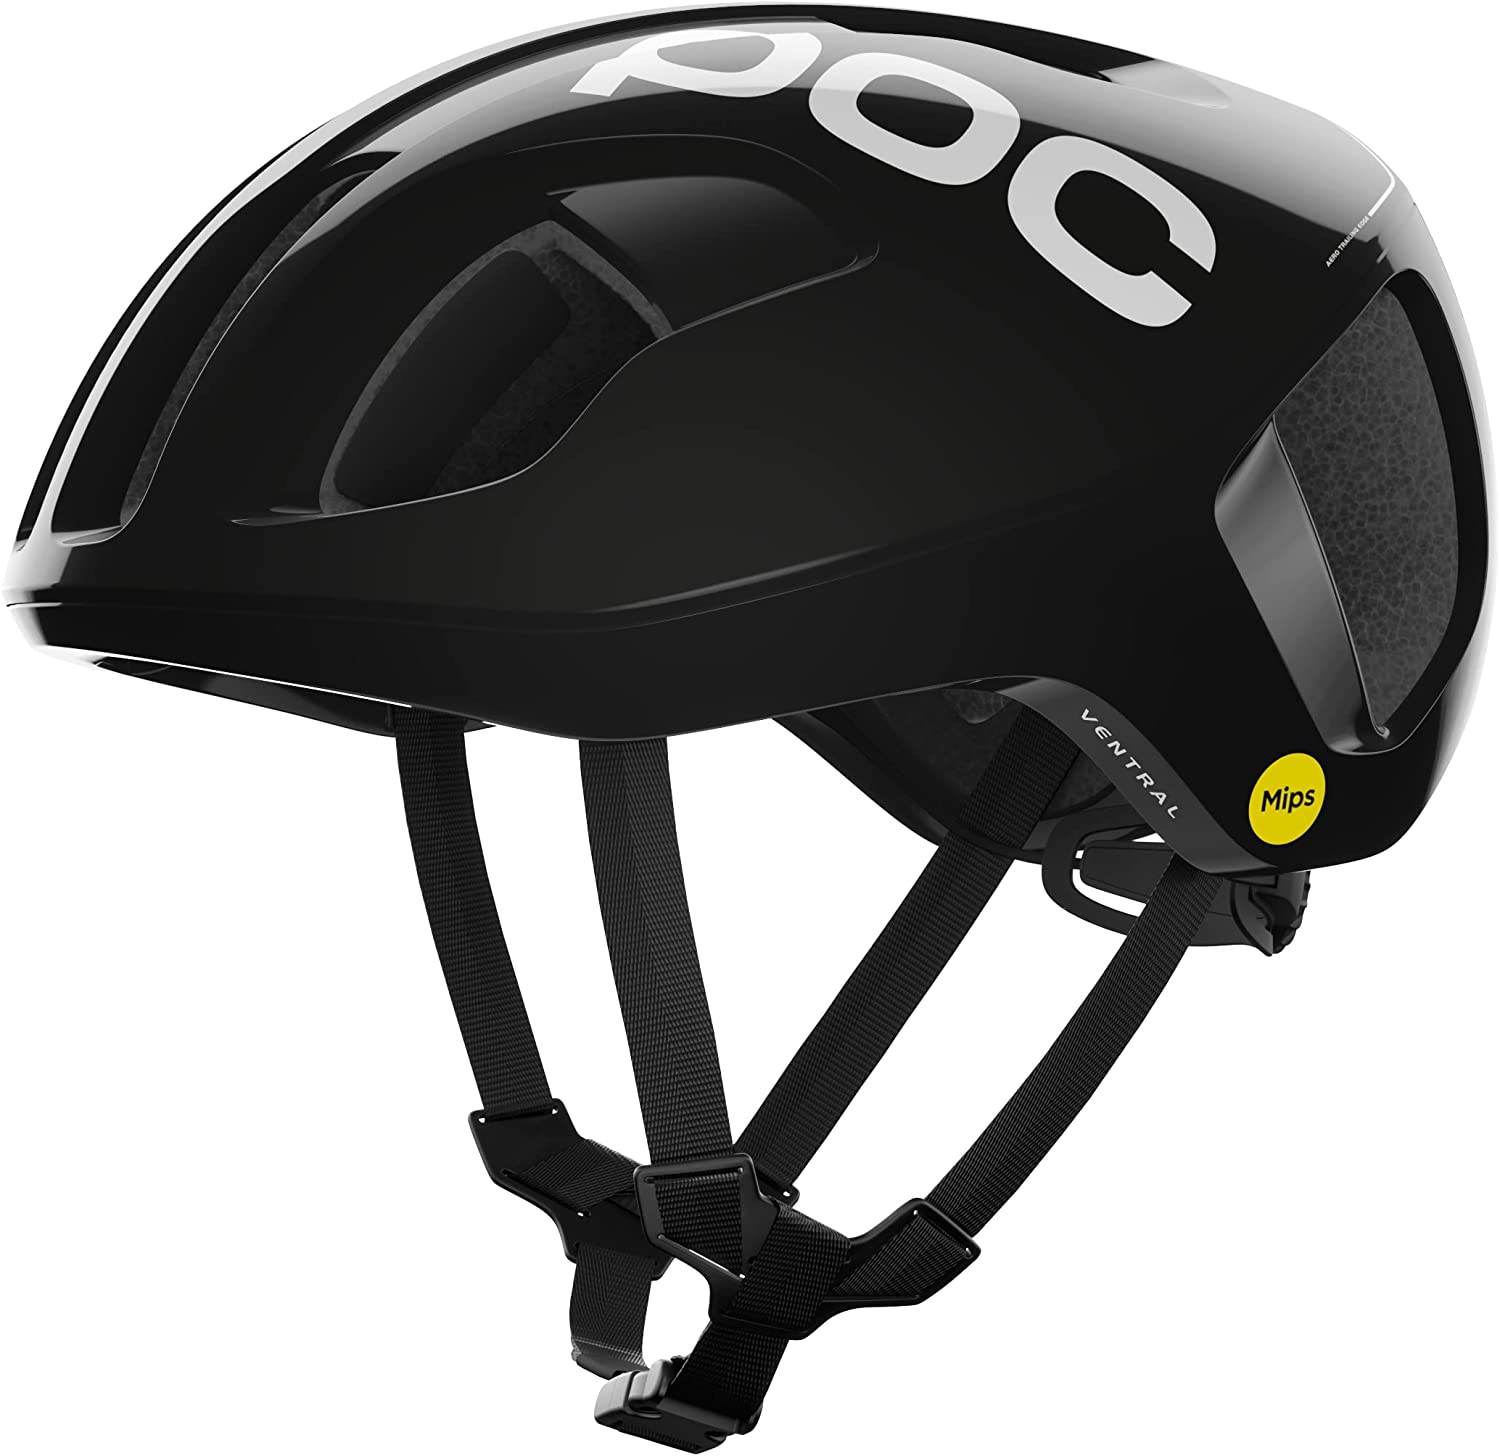
POC Ventral MIPS Fahrradhelm Größe S (50-56 cm) - Aerodynamische Leistung, Sicherheit und LuftdurchlMarke: POCFarbe: Uranium SchwarzGröße: S (50-56 cm)Modellname: Ventral MipsInnenmaterial: Expandiertes PolystyrolArtikelgewicht: 0,27 kgFÜR DIE STRAßE ENTWICKELT_ Speziell entworfen, um beispiellose Kühlung und Sicherheit zu bieten. Der perfekte Fahrradhelm für den Sommer und für längere Fahrten in den BergenMIPS INTEGRA_ Die neueste Technologie der Gehirnschutz-Spezialisten von MIPS bietet verbesserten RotationsaufprallschutzLEICHT UND ANPASSBAR_ Der 360° Größen-Regler dieses verstellbaren Fahrradhelms ermöglicht eine personalisierte, sichere und komfortable Passform sowie eine optimale BelüftungVERBESSERTER KOMFORT_ Bequemer Fahrradhelm mit präzise einstellbaren, in den Helmeinsatz eingearbeiteten Gurten für zusätzlichen SchutzINNOVATIVE LUFTZIRKULATION_ Das einzigartige Design des Fahrradhelms ermöglicht optimale Belüftung und Luftzirkulation, die die aerodynamische Effizienz unterstützt und dich gleichzeitig kühl hält Aerodynamische Leistung, Sicherheit und Luftdurchlässigkeit305,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rolex - Eleganz, Präzision und Innovation, Fachbücher von Mara Cappelletti, Osvaldo PatrizziDas Buch "Rolex - Eleganz, Präzision und Innovation" ist ein herausragendes Werk, das die faszinierende Geschichte der berühmtesten Uhrenmarke der Welt zelebriert. Verfasst von den renommierten Experten Osvaldo Patrizzi und Mara Cappelletti, bietet es eine umfassende Sammlung detailreicher Fotografien und informativen Texten, die die Entwicklung und die Meisterwerke von Rolex eindrucksvoll dokumentieren. Die Neuauflage lädt Leserinnen und Leser ein, in die Welt der Uhrmacherkunst einzutauchen und die zeitlose Schönheit sowie die technische Brillanz der Rolex-Uhren zu entdecken. Dieses Buch ist nicht nur ein Fest für Uhren-Enthusiasten und Sammler, sondern auch ein ideales Geschenk für alle, die eine Leidenschaft für exquisite Handwerkskunst und Design hegen. Mit 152 Seiten voller inspirierender Inhalte ist es ein unverzichtbares Element jeder Bibliothek eines Uhrenliebhabers.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
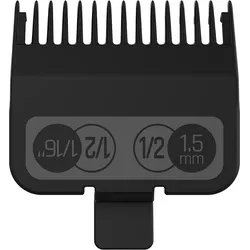
JRL Professional Universal Clipper Guard Set – Präzision & maximale FlexibilitätProduktinformationen Das JRL Professional Universal Clipper Guard Set ist die ideale Ergänzung für Friseure, Barbiere und anspruchsvolle Anwender, die Wert auf präzise Haarschnitte und vielseitige Schnittlängen legen. Mit 6 hochwertigen Aufsteckkämmen bietet das Set eine breite Auswahl an Schnittlängen von 1,5 mm bis 13 mm und ermöglicht exakte Übergänge, saubere Fades und gleichmäßige Ergebnisse. Die universelle Kompatibilität macht die Aufsteckkämme passend für die meisten professionellen Haarschneidemaschinen, einschließlich des JRL FF2020C Clippers. Dank der einfachen Handhabung lassen sich die Kämme schnell wechseln und sorgen für effizientes Arbeiten im Salon oder unterwegs. Gefertigt aus robusten, langlebigen Materialien, gewährleisten sie eine konstante Schneideleistung und lange Lebensdauer – ideal für den täglichen Einsatz. Produktvorteile: 6 Aufsteckkämme für vielseitige Schnittlängen Schnittlängen: 1,5 / 3 / 4,5 / 6 / 10 / 13 mm Universell kompatibel mit gängigen Clippern Passend für JRL FF2020C Schneller und einfacher Wechsel Präzise Ergebnisse für Fades und Übergänge Robuste, langlebige Verarbeitung Ideal für Salon, Barbershop und Heimgebrauch Herstellerinformationen Saykos GmbHvon-Röntgen-Straße 12Ahaus, Deutschland, 48683info@jrlgermany.dehttps://www.jrlgermany.de12,10 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
POC Ventral MIPS Fahrradhelm Größe S (50-56 cm) - Aerodynamische Leistung, Sicherheit und LuftdurchlMarke: POCFarbe: Uranium SchwarzGröße: S (50-56 cm)Modellname: Ventral MipsInnenmaterial: Expandiertes PolystyrolArtikelgewicht: 0,27 kgFÜR DIE STRAßE ENTWICKELT_ Speziell entworfen, um beispiellose Kühlung und Sicherheit zu bieten. Der perfekte Fahrradhelm für den Sommer und für längere Fahrten in den BergenMIPS INTEGRA_ Die neueste Technologie der Gehirnschutz-Spezialisten von MIPS bietet verbesserten RotationsaufprallschutzLEICHT UND ANPASSBAR_ Der 360° Größen-Regler dieses verstellbaren Fahrradhelms ermöglicht eine personalisierte, sichere und komfortable Passform sowie eine optimale BelüftungVERBESSERTER KOMFORT_ Bequemer Fahrradhelm mit präzise einstellbaren, in den Helmeinsatz eingearbeiteten Gurten für zusätzlichen SchutzINNOVATIVE LUFTZIRKULATION_ Das einzigartige Design des Fahrradhelms ermöglicht optimale Belüftung und Luftzirkulation, die die aerodynamische Effizienz unterstützt und dich gleichzeitig kühl hält Aerodynamische Leistung, Sicherheit und Luftdurchlässigkeit305,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Rolex - Eleganz, Präzision und Innovation, Fachbücher von Mara Cappelletti, Osvaldo PatrizziDas Buch "Rolex - Eleganz, Präzision und Innovation" ist ein herausragendes Werk, das die faszinierende Geschichte der berühmtesten Uhrenmarke der Welt zelebriert. Verfasst von den renommierten Experten Osvaldo Patrizzi und Mara Cappelletti, bietet es eine umfassende Sammlung detailreicher Fotografien und informativen Texten, die die Entwicklung und die Meisterwerke von Rolex eindrucksvoll dokumentieren. Die Neuauflage lädt Leserinnen und Leser ein, in die Welt der Uhrmacherkunst einzutauchen und die zeitlose Schönheit sowie die technische Brillanz der Rolex-Uhren zu entdecken. Dieses Buch ist nicht nur ein Fest für Uhren-Enthusiasten und Sammler, sondern auch ein ideales Geschenk für alle, die eine Leidenschaft für exquisite Handwerkskunst und Design hegen. Mit 152 Seiten voller inspirierender Inhalte ist es ein unverzichtbares Element jeder Bibliothek eines Uhrenliebhabers.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
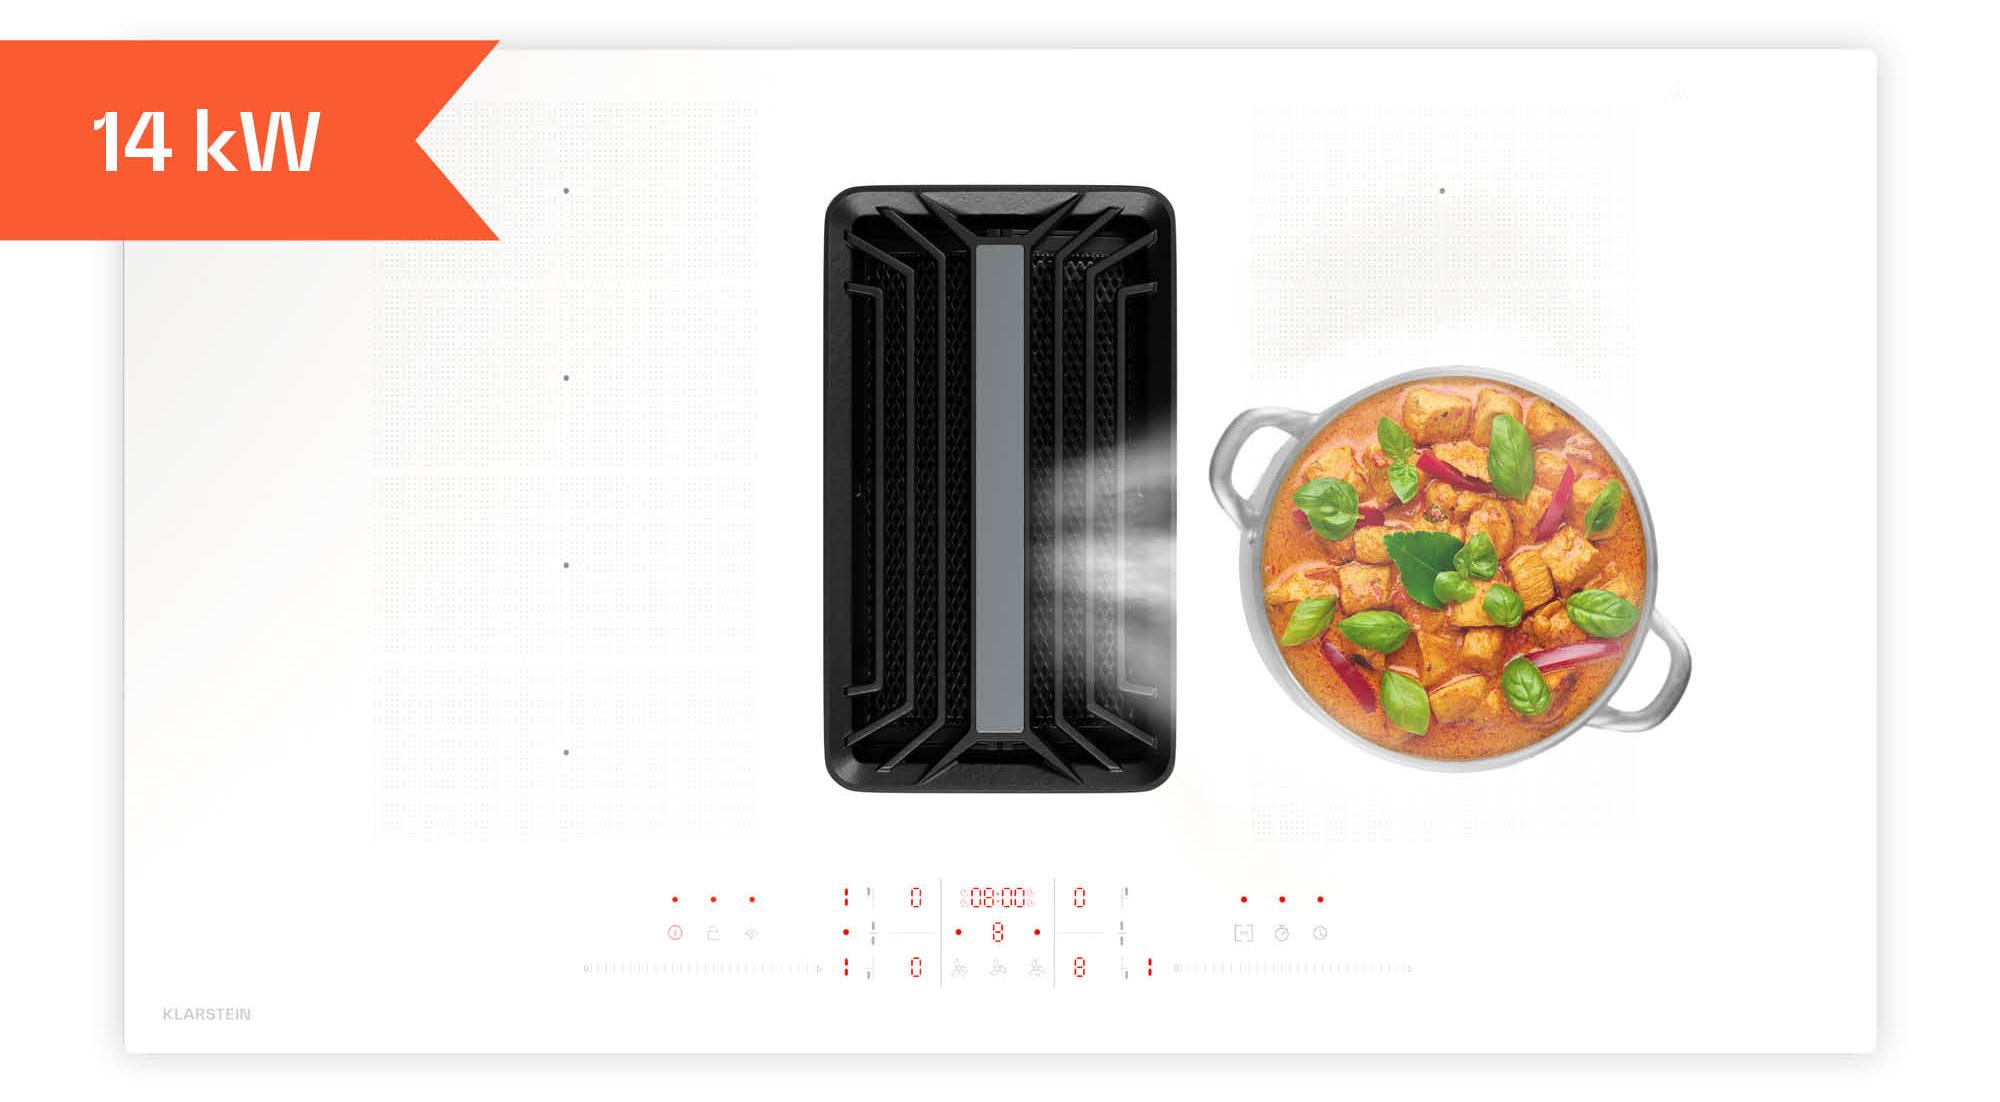
Klarstein AirJet FlexPro Induktionskochfeld Mit Dunstabzug - Effizienz, 750 m³/h Luftstrom, 14 kW Leistung, 4 Flexzonen, Leise 58 dB, Touch-Steuerung, WeißProduktmerkmale: Kochen und Absaugen in einem: Die Klarstein Airjet vereint vier Induktionskochzonen mit einem integrierten Downdraft-Abzug - eine Dunstabzugshaube über dem Herd ist damit überflüssig.Kraftvoller Luftdurchsatz: Der 180-W-Gleichstrommotor bewegt bis zu 595 m³/h Luft und bis zu 745 m³/h im Boost-Betrieb - Dampf und Gerüche werden effektiv direkt an der Kochzone erfasst.Volle Induktionspower: Vier Kochzonen mit je 2,2 kW und einem Boost von bis zu 3,7 kW bei 14 kW Gesamtleistung sorgen für schnelles, präzises Erhitzen - mit Flexi-Zone auch für großes Kochgeschirr.Geruchsfrei kochen ohne Umbauten: Abluft- und Umluftbetrieb sind möglich - der Aktivkohlefilter reinigt die Luft und führt sie zurück in den Raum, ohne dass ein Abluftkanal durch die Decke nötig ist.Sicher und einfach bedienbar: Touch-Steuerung mit 9 Leistungsstufen, Restwärmeanzeige, Topferkennung, Überhitzungsschutz und automatischer Abschaltung geben zuverlässige Kontrolle beim Kochen und Absaugen. Kochfeld mit1755,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baumüller:Praxishandbuch Nachhaltigkeit, Fachbücher von Josef BaumüllerDas "Praxishandbuch Nachhaltigkeit" von Josef Baumüller bietet eine umfassende Analyse und praxisnahe Ansätze zur Integration von Nachhaltigkeit in das Kerngeschäft von Unternehmen. In einer Zeit, in der der Klimawandel und der Verlust der Biodiversität immer drängender werden, ist es für Unternehmen entscheidend, proaktiv auf diese Herausforderungen zu reagieren. Das Buch richtet sich an Führungskräfte, Aufsichtsräte und Entscheidungsträger, die über die gesetzlichen Anforderungen hinausgehen und strategische Nachhaltigkeitskonzepte entwickeln möchten. Es beleuchtet die Vorteile nachhaltigen Wirtschaftens, wie die Erfüllung steigender Kundenerwartungen, den Zugang zu Finanzierungsmöglichkeiten und die Senkung operativer Kosten. Zudem wird aufgezeigt, wie Unternehmen durch nachhaltige Produkte und Dienstleistungen neue Umsatzpotenziale erschliessen können. Dieses Handbuch ist ein wertvolles Werkzeug für alle, die ihr Unternehmen zukunftsfähig und resilient aufstellen möchten.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.